米国の税務上の費用計上に関する変更が、モジュール式建築への投資タイミングに影響を及ぼす可能性がある
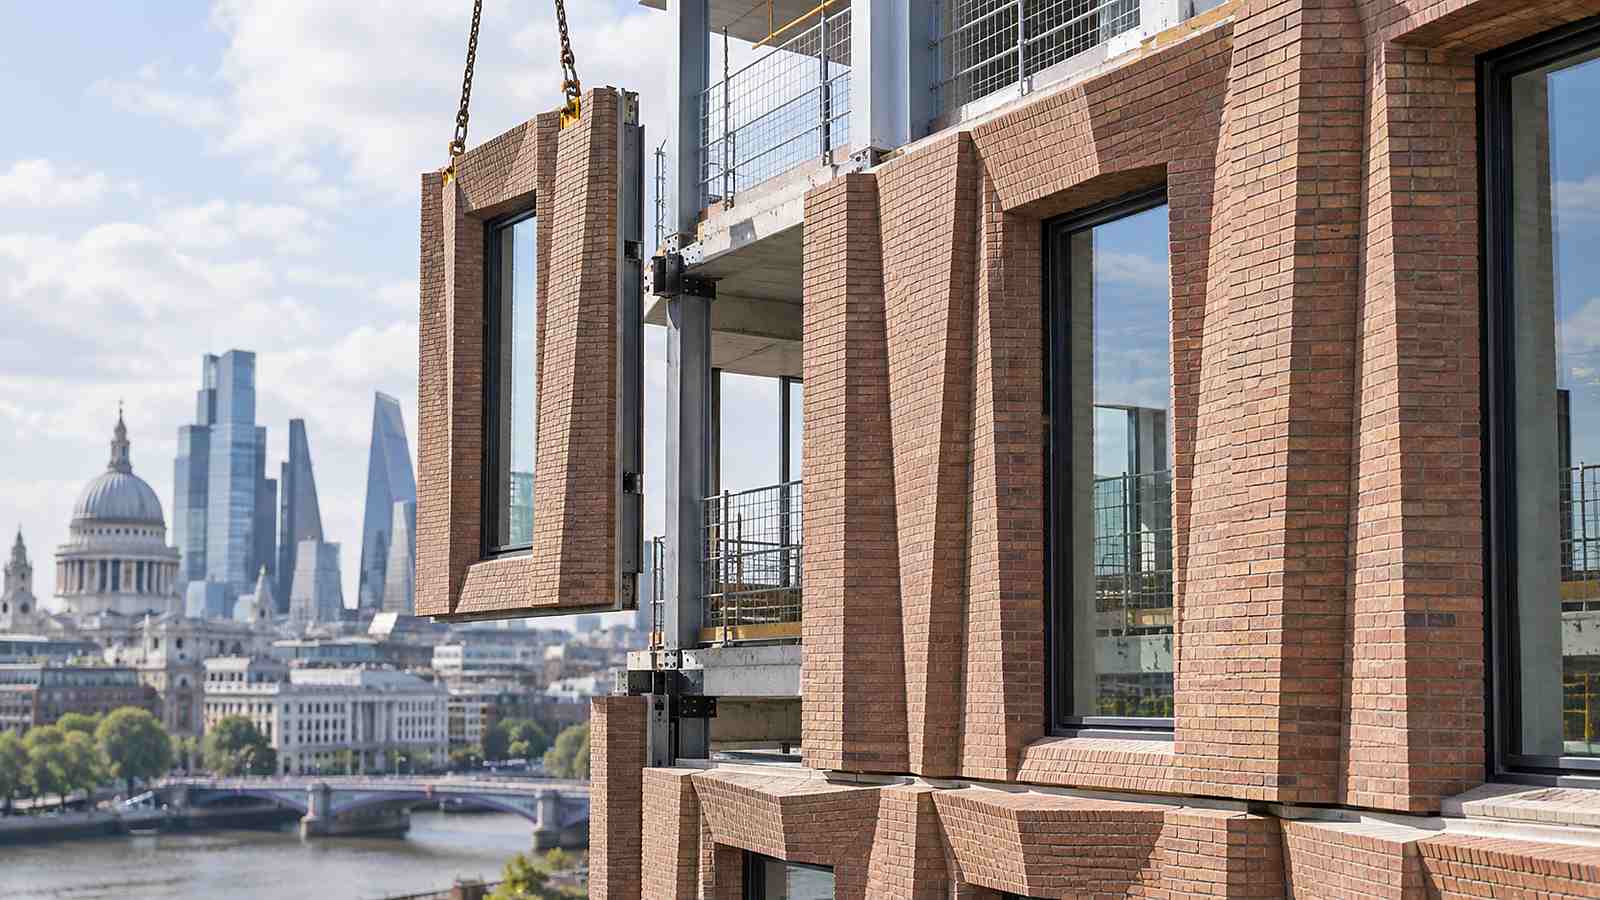
モジュラー建築研究所は、一定の要件を満たすモジュラー建築物について、初年度に加速償却が認められる可能性がある税制上の取り扱いを強調しています。購入者にとって重要なのは、エンジニアリングや商業上のデューデリジェンスに代わるものではなく、税務上のタイミングが資本的判断に与える影響です。
税制上の適用可否は、資産の分類、所有形態、用途、および現行法に依存します。業界における解説は税務アドバイスではなく、特定の建物や取引が適用対象であることを保証するものではありません。
公表された記録が示す事項
当該情報源は、上述の通知・記事・市場調査結果および記載された日付・数値を確認していますが、受賞歴や完工プロジェクト、あるいは普遍的な性能実績を証明するものではありません。そのため、ZH-ENGでは、情報源としての事実と以下の編集分析を区別しています。
納期管理上重要な点
加速償却はプロジェクトのキャッシュフロー改善に寄与する可能性がありますが、調達チームは、現場条件や規格、運用面で脆弱な案件を税制上の好機に無理やり合わせるべきではありません。設計の凍結、各種認可、工場の生産能力、据付作業といった要素こそが、最終的な納期の制約要因となります。
国際的なチームにとっては、実務上の課題は情報の成熟度です。工程表や価格が信頼できるのは、図面、インターフェース、各種認可、責任範囲、証拠提出要件などが十分明確であり、サプライヤーが同一の仕様範囲で適切な見積りを行える場合に限られます。
購入者およびプロジェクトに関する留意点
- プロジェクト固有の助言は、資格を有する税務専門家から得てください。
- 税務上の前提条件は、サプライヤーによる価格や性能に関する主張とは切り離しておきましょう。
- 調達を財政上の期限に結びつける前に、工程計画の実現可能性を検証してください。
購入者は、コンプライアンスマトリックス、インターフェース一覧、改訂履歴、検査計画、そして現実的な製造またはサービススケジュールを要求すべきです。必要に応じて、ICCおよびMBIのオフサイト標準プログラムも有益な技術参考資料となりますが、採用される現地規則や発行済みの契約書類が最終的な判断基準となります。
ZH-ENGの編集見解
ZH-ENGは、カタログのみの選択を推奨するのではなく、検証済みのプロジェクト情報を製造可能な仕様と結びつけ、モジュラー建築の供給パートナーとして取り組んでいます。次なる有用なステップは、目的とする市場、用途、図面、関税や占用に関する要件、規格の根拠、ならびに納品範囲を明示することです。購入者は、プロジェクト固有の適合性に関する協議を依頼する前に、ZH-ENGの関連ソリューションをご参照ください。
今後の注目点
さらなる改正、受賞歴、設計指針、あるいは測定済みのプロジェクト成果によって、商業的な解釈が変化する可能性があります。こうした証拠が公表されるまでは、予想や将来展望に関する記述には明確な表示を維持することが求められます。
出典
モジュラー建築研究所 — 米国の税制上の償却変更がモジュラー建築への投資タイミングに影響を及ぼす可能性